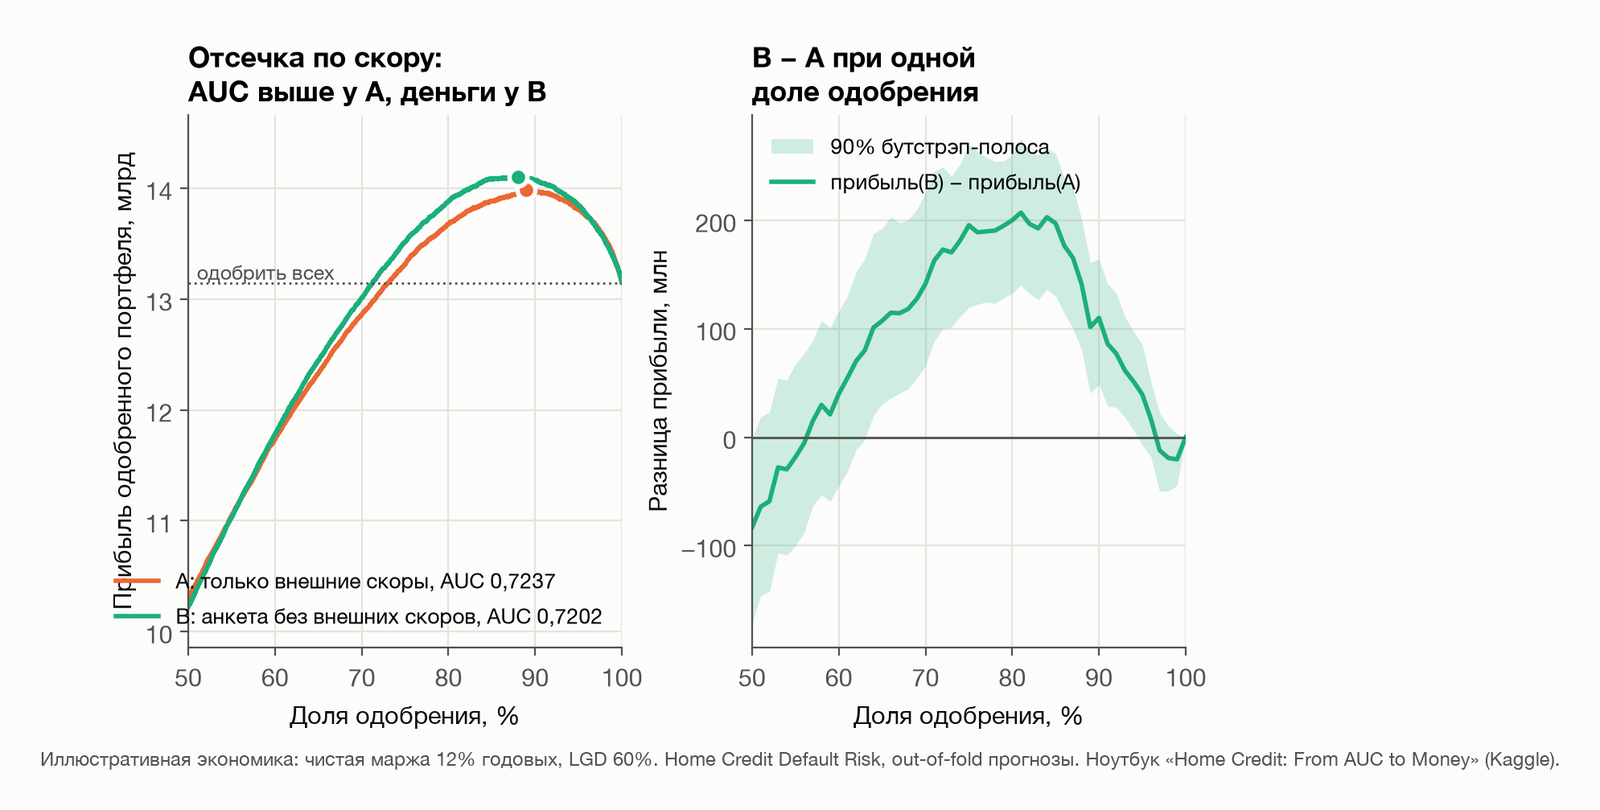
Модель с AUC ниже заработала больше — пока отсечка стояла по скору
Две модели кредитного скоринга на открытых данных Home Credit. У модели A AUC выше, у модели B — ниже. При обычной отсечке «одобряем лучшие x %» B зарабатывает на 113 млн больше, и это не шум: B впереди в 200 из 200 бутстрэп-выборок. Как только решение принимается по каждому кредиту — откалиброванная PD × сумма × срок, — разрыв исчезает, а обе модели зарабатывают больше, чем при любой отсечке по скору. Ниже — почему так, сколько это стоит и что из этого следует для того, кто подписывает кредитную политику. Читать далее